
税理士事務所で、生成AIは何にどこまで使えますか?
記帳の下処理、月次資料の説明文、税務調査の論点整理に使えます。科目や税務判断の確定は税理士が行います。
税理士事務所の仕事は、大量の数字と文章を扱う作業の連続です。会計データを読み、仕訳を起こし、月次資料をまとめ、顧問先に説明し、調査に備えます。
生成AIが効くのは、この準備作業です。AIに任せられるのは、下書きと、要約・整理・下調べです。
次の判断は、税理士に残ります。
- 勘定科目や消費税区分の確定
- 税務判断と、申告内容の確定
- 税務調査での回答
顧問先の事業内容、過去の仕訳基準、事務所の処理ルールを渡すほど、AIは現場で使える出力を返します。
共通するのは、ゼロから書く作業と一から調べる作業を、AIの初稿を直して仕上げる作業と、裏を取る作業に変えることです。白紙からの作業を初稿に置き換えると、所要時間がどう変わるかを、確認作業を含めて測ります。
生成AIを使い始めるには、どんな手順で進めますか?
件数の多い1業務に絞り、入力ルールを決め、型を作り、税理士が確認し、効果を測って広げます。
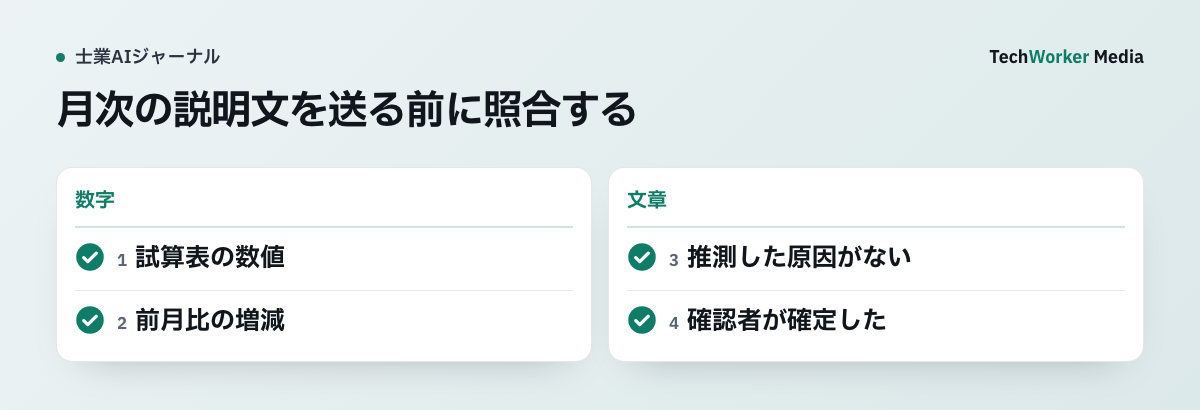
月次報告の初稿では、増減した数字と、その原因を別々に扱います。試算表で増加が分かっても、原資料にない理由をAIへ補わせません。説明文の数値を原資料へ戻し、原因が未確認ならその旨を残します。制度案内は顧問先の適用条件を確認してから送ります。
記帳と月次は、件数が多く時間を食う代表的な業務です。ここでAIが担うのは、下処理と初稿です。
領収書や明細の情報から摘要を整え、仕訳の候補を出すところまでをAIに任せます。AIの提案には誤りや、判断の分かれる論点が混じります。確認と修正を前提に使います。
- 件数の多い1業務に絞ります。摘要の整形や月次報告の説明文づくりなど、毎月くり返す作業を1つ選んで試します。
- 会計データの入力ルールを先に決めます。顧問先を特定する情報やマイナンバー等はマスキングします。入力データが学習に使われない法人向けサービスを使います。機微な情報は入力しません。
- 型(プロンプト)を作ります。どの顧問先・どの資料・どんな形式で、を埋めるだけで使える指示文の雛形を用意します。毎回ゼロから書きません。
- 税理士が確認して確定します。仕訳候補と説明文の初稿は、税理士が必ず読みます。科目・区分・数字・表現を確認、修正してから確定します。
- 効果を測って広げます。一件あたりの所要時間や着手のしやすさが変わったかを確かめます。手応えがあれば、次の業務に広げます。
顧問先への通知文も同じ考え方で進められます。制度改正や手続きの案内を専門用語のまま送ると、経営者に伝わりにくくなります。
要点を渡し、経営者に伝わる言葉への言い換えだけをAIに任せると、清書の時間を内容の確認に回せます。下は、その指示と下書きの例です。
図:要点を渡し、顧問先向けの言い換えの下書きだけをAIに作らせる例。制度内容の正確さと記載の可否は、税理士が確認してから送ります。
月次報告に添える説明文も同様です。試算表の数字と前月比の増減を渡し、経営者向けに何がどう動いたかの初稿を作らせます。
AIが作るのは初稿までです。数字の正確さと伝え方の最終判断は、税理士が握ります。
どんなときに、税理士事務所のAI活用はうまくいきませんか?
守秘義務、最終責任、条文の捏造、顧問先情報の4点を決めずに使うと、問題につながります。
税理士は、顧問先の財産と申告に直結する判断を扱います。便利さだけで導入すると、守秘義務違反や誤った処理につながるおそれがあります。
使い始める前に、次の4点を事務所のルールとして決めておきます。これは特定の制度の解説にとどまらない、一般的な実務上の注意です。個別の判断は税理士が行う前提です。
- 守秘義務(税理士法):顧問先や案件の情報が外部に渡る、学習に使われる懸念があります。入力データが学習に使われない法人向けサービスを選び、顧問先を特定する情報はマスキングします。利用規約と職業上の守秘義務を先に確認します。
- 有資格者の最終責任:仕訳候補や説明文の確認を省くと、誤りが申告や顧問先への説明に入る場合があります。資格者に限られる業務の範囲と、所内の確認担当は分けて決めます。これらは必ず税理士が行い、AIは下書き・整理・下調べにとどめます。
- ハルシネーション(条文・通達の捏造):AIは、存在しない条番号・通達・裁決例を自然な文章で生成することがあります。根拠は必ず原典で確認し、税理士が検証、修正してから書面や回答に用います。
- 顧問先情報・個人情報:会計データやマイナンバー等の機微情報が外部に渡る懸念があります。機微な情報は入力しない運用を基本とし、自社の個人情報の取り扱い方針と法令を先に確認します。
生成AIは、税理士の判断の前の準備を速くする道具です。税務判断や申告の確定、顧問先への責任ある回答は、肩代わりしません。
この線引きを最初に事務所で合意できているかどうかが、安心してAIを使えるかの分かれ目になります。
業務場面ごとに、AIと税理士の役割はどう分かれますか?
AIは下書き・整理・下調べを担い、事実の確定や判断、根拠の確認は税理士が行います。
| 業務場面 | AIの使い方 | 期待できること |
|---|---|---|
| 記帳・仕訳の下処理 | 摘要の整形、仕訳候補の下書き、領収書情報の項目整理を提案 | 入力の当たりを早くつけ、科目の確認に集中する |
| 月次資料の説明文 | 試算表や増減から、月次報告に添える説明文・コメントの素案を作成 | 清書の手間を減らし、数字の確認と分析に時間を回す |
| 顧問先への通知・案内 | 制度改正や手続きの案内を、経営者に伝わる言葉へ言い換え | 専門用語の翻訳作業を短縮し、内容確認に集中する |
| 税務調査の論点整理 | 想定される論点の洗い出し、過去資料の要約、説明の下書き | 準備の入口を早くする(事実確定・回答方針は税理士) |
| 相談の論点整理 | 相談内容を確認事項・必要資料・論点に分解して整理 | 面談前の準備を短縮し、対話に集中する |
| 調べ物の下調べ | 制度・手続きの一次的な調べ物、調査の切り口の洗い出し | 調べ物の入口を早くする(根拠は必ず原典で確認) |
よくある質問
記帳の摘要整形や仕訳候補の下書き、月次資料の説明文、顧問先への通知文の言い換えから始めるのが効果的です。いずれも、税理士が最後に確認する準備作業です。件数が多く、判断が定型化しやすい作業ほど効果が見えやすくなります。失敗してもリカバリしやすいため、スモールスタートに向いています。
任せられるのは仕訳候補や摘要の下書きまでで、勘定科目や税務処理の最終確定は税理士が行う前提です。AIの提案には誤りや判断の分かれる論点が含まれます。計上の可否・科目・消費税区分などは、有資格者が確認、修正してから確定します。会計データの取り扱いは、入力が学習に使われない法人向けサービスを選び、顧問先を特定する情報の扱いを先に決めておきます。
想定される論点の洗い出しや、過去資料の要約・整理、説明の下書きといった準備に使えます。ただし、事実関係の確定、調査官への回答方針、法令・通達の解釈と適用の判断は税理士が行う領域です。条文・通達・裁決例などの根拠は必ず原典で確認し、AIの出力をそのまま用いないことが前提になります。
税理士法上の守秘義務と自社の個人情報の取り扱い方針を必ず確認してください。運用ルールは、使い始める前に決めておくことが前提です。入力したデータが学習に使われない設定の法人向けサービスを選びます。顧問先名やマイナンバー等の特定情報は、マスキングしてから入力します。機微な情報は入力しません。
最初の一歩は、何から始めればよいですか?
件数の多い1業務を選び、守秘義務など4点を事務所のルールに落としてから小さく試します。
毎月くり返す1つの作業から始めます。摘要の整形か、月次報告の説明文が向いています。
入力ルールと確認の担当を決めてから、使い始めます。
上場企業を含む37社・2,500名の生成AI支援でも、本稿では、入力ルールと指示文の型を先に決める運用を提案します。支援人数から効果を算出したものではありません。